בקצרה: תזרים מזומנים מראה מתי כסף ייכנס לעסק ומתי ייצא, כמה חודשים קדימה. הוא שונה מרווח: עסק יכול להיות רווחי ועדיין להיתקע בלי כסף בבנק. ומי שרואה את התזרים מראש, מקבל החלטות אחרות לגמרי, על גיוס, על השקעות ועל כמה מותר למשוך הביתה.
מכיר את זה?
היתרה בבנק מעסיקה אותךיותר מדי
יד על הדופק, כל הזמןלוודא שיש כסף מאחורי כל החלטה שאתה לוקח
פוטנציאל שקשה להעיזבלי תמונה מלאה של התזרים, קשה לגדול
הצמיחה לא מגיעה לבנקהמחזורים גדלים – אבל לחשבון זה לא מגיע
"העסק רווחי" – לפי רואה החשבוןאתה לא מרגיש את זה. משהו במספרים לא מסתדר
כסף מהביתלא להיות מופתע – ולא לעצור הכל כדי להביא כסף מהבית
אם זיהית את עצמך – הבעיה היא לא בך
חסרה לעסק תשתית ניהולית. ותזרים מזומנים הוא אחת הלבנים הראשונות שלה.
אתה יודע כמה כסף יהיה לך בבנק בעוד חודש? ובעוד חודשיים?
שלוש שאלות שכל בעל עסק חייב לדעת לענות עליהן:
שאלה 1כמה ירד לך בבנק אתמול?
שאלה 2כמה הרווחת בחודש שעבר?
שאלה 3מתי תהיה לך בעיית תזרים?
על השאלה השלישית רוב בעלי העסקים לא יודעים לענות. ומה אם היית יכול? מה אם היית רואה את יתרת הבנק חודשים קדימה? ככה, בעיית תזרים שמתקרבת הייתה מופיעה הרבה לפני שהיא קורית – ויהיה לך זמן לפתור אותה.
רואים חצי שנה מראש
בעיית תזרים כזו – היא משימה
מגלים היום
בעיית תזרים כזו – היא משבר
ההבדל ביניהן הוא לא המזל. הוא הניהול
ניהול נכון של תזרים המזומנים נותן לך את התמונה המלאה. הוא מייצב את העסק, ונותן לך לישון טוב יותר בלילה.
וכשזה קורה – אתה מנהל את התזרים, ולא הוא אותך
זה כמו שחמטאי שרואה כמה מהלכים קדימה. זה מה שמאפשר לו לנצח.
בסוף, כל עסק – לא משנה מה הוא עושה, מה המחזור שלו או כמה עובדים יש בו – הוא מערכת שמנהלת כסף. כסף נכנס, כסף יוצא. ואת הזרימה הזו צריך לנהל נכון, עם כל הפרמטרים.
ככל שתנהל אותה טוב יותר, כך יש פחות סיכוי שתיתפס לא מוכן. פחות סיכוי שתמצא את עצמך מול הבנק בחריגה. או גרוע מזה – שהבנק כבר סגר לך את הברז.
ותזרים מנוהל זה לא להציץ בחשבון כשנגמר הכסף. זה לדעת מראש מה יקרה, ולהחליט בזמן
התזרים הוא תוצאה. לא הסיבה
הנה משהו שרוב בעלי העסקים לא שמים לב אליו: התזרים הוא תוצאה של הרווח וההפסד – כולל החתיכה החסרה.
אם העסק באמת מרוויח – אחרי שלוקחים בחשבון גם את החזרי ההלוואות, ההשקעות, המשיכות, המיסים וחובות העבר – הכסף מגיע לבנק. אולי באיחור, אבל הוא מגיע.
ולכן, כשיש לחץ תזרימי שחוזר על עצמו, חודש אחרי חודש – הבעיה היא לא בתזרים. הבעיה היא ברווח. ברווח האמיתי, כולל החתיכה החסרה.
לחץ תזרימי חד-פעמי? זו בעיית תזרים.
לחץ תזרימי שחוזר על עצמו? זו בעיית רווח
הרבה בעלי עסקים מנסים לפתור את זה בתזרים: עוד מסגרת אשראי, עוד הלוואה, דחייה של ספקים. זה קונה זמן. זה לא פותר את הבעיה. בחודש הבא הלחץ חוזר – ולפעמים גדול יותר, כי עכשיו יש עוד החזר לשלם.
הפתרון האמיתי מתחיל ברווח והפסד כלכלי: לראות כמה העסק באמת מרוויח, אחרי כל מה שיוצא ממנו. ומשם – לתקן את הרווח.
למה דווקא הגדילה של העסק פוגעת בתזרים?
ברוב העסקים יש פער בין מתי שמשלמים לבין מתי שגובים. משלמים לעובדים, לספקים ולשוטף – ורק אחר כך מקבלים מהלקוחות. וככל שהעסק גדל, הפער הזה גדל איתו.
דוגמה: מחזור של 100 אלף בחודש, ופער של חודש בממוצע בין התקבולים לתשלומים. כלומר, אתה צריך כל הזמן 100 אלף כדי לממן את הפער. אם העסק לא הרוויח את הסכום הזה עד היום – צריך להביא אותו מבחוץ. מהבית, או מהבנק.
הפער גדל לחודשיים? לשלושה? הסכום גדל. המחזור גדל? הסכום גדל שוב. ואיתו הצורך במימון.
בלי ניהול של התזרים ושל הכספים בכלל, לא תדע כמה מימון אתה צריך. ולא תדע שהסכום הזה גדל וגדל – עד שזה כבר מאוחר מדי.
אני רואה את זה שוב ושוב: עסק עם המון עבודה, לקוחות מרוצים ומחזור שגדל – ובעל עסק שלא ישן בלילה. "יש לנו המון עבודה, אבל אין כסף." זה לא פרדוקס. זה פער תזרימי שאף אחד לא ניהל.
חשוב להבין: חוב הוא לא בהכרח בעיה. תזרים שלילי – כן
מה אפשר וצריך לעשות?
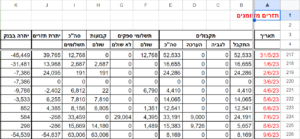
אפשר להגיע למצב שבו אתה יודע, בסבירות גבוהה, מה תהיה יתרת הבנק בעוד חודש, חודשיים ושלושה. זו שאלה של ניהול נכון – ושל שיקוף מלא שלו בתוכנת תזרים מזומנים, או בכל כלי אחר שתבחר.
מה זה אומר בפועל? ניהול גבייה. ניהול תשלומים. בקרה ותכנון. וכל הנתונים במקום אחד, מעודכנים בזמן אמת, עם תחזית של היתרה בבנק חודשים קדימה.
זה לא דורש תואר בכלכלה. זה דורש סדר, עקביות, וכמה דקות ביום. ברגע שזה הופך להרגל, זה עובד כמעט לבד.
וכל חודש, שלוש שאלות פשוטות: מה נכנס? מה יצא? ומה בקרוב?
עסק בצמיחה? התזרים חשוב שבעתיים
כשיש פער בין התקבולים לתשלומים, כל גידול בהכנסות מגדיל גם את הפער. וככל שהעסק גדל מהר יותר, הפער גדל מהר יותר.
וזה האבסורד: העסק בצמיחה, הכל נראה מצוין – ודווקא אז הוא יכול להיקלע למחסור במזומנים. כזה שמוביל עסקים טובים לקריסה.
צמיחה בלי בסיס היא שריפה מהירה יותר. לכן קודם מייצבים את התזרים – ורק אחר כך מאיצים.
לפני שמגייסים עובד, פותחים סניף או לוקחים לקוח ענק – בודקים מה זה עושה לתזרים. כמה כסף זה ידרוש, מתי, ומאיפה הוא יגיע.
אז איך מנהלים את תזרים המזומנים בעסק?
יש כמה תוכנות תזרים בשוק. הבעיה היא שהן חלקיות. בכל אחת חסר פרמטר כזה או אחר שצריך כדי לנהל את כל הכספים בעסק.
הרבה עסקים מנהלים את התזרים באקסל או בגוגל שיטס. אבל לרוב התזרים שנבנה שם לא מראה את כל התמונה, או לא מספיק זמן קדימה.
21 שנה אני מלווה עסקים. ולאורך השנים הבנתי שתזרים הוא אחד הכלים הכי חשובים לניהול עסק – ואחד הדברים שהכי חסרים לבעלי עסקים. אבל תזרים לבד לא מספיק. כדי לשמור על יציבות ולהגדיל את הרווח, צריך לנהל עוד דברים.
כי העסק חזק כמו החוליה החלשה שלו. אפשר לנהל תזרים מצוין, ועדיין להפסיד על חצי מהלקוחות. אפשר להרוויח יפה, ועדיין להיתקע בלי מזומנים.
מזה נולדה שיטת מאיץ הרווחים. ניהול התזרים הוא חלק מהכלי הרביעי שלה – תמונה פיננסית ושיפור הרווחיות. השיטה יושמה במאות עסקים, וכוללת גם כלי תזרים שנותן את כל מה שצריך כדי לנהל, לנתח ולבקר את הכספים בעסק.
איך בונים תזרים?
בניתי מדריך שלב אחר שלב לבניית תזרים מזומנים – מאיסוף הנתונים ועד דוחות, בקרה וזיהוי מגמות. לא משנה באיזה כלי תשתמש: אקסל, גוגל שיטס, או כלי AI שמאפשר לבנות לעצמך מערכת בלי לדעת לתכנת (וייב קודינג). העקרונות אותם עקרונות. זה לא מחליף ליווי, אבל זו התחלה מצוינת.
למדריך: איך בונים תזרים
איפה החוליה החלשה בעסק שלך?
10 שאלות, 2 דקות – ותדע מה תוקע לך את הרווח.
לבדיקה של 2 דקות
דוח אחד לא מספיק. אתה צריך שלושה
תזרים מזומנים הוא קריטי, אבל לבד הוא לא מראה הכל. הוא מראה אם יש כסף בבנק – לא אם אתה מרוויח. אפשר לנהל תזרים מצוין, ובסוף החודש לגלות, בדוח רווח והפסד כלכלי, שהעסק מתחפר. ואפשר להרוויח יפה בסך הכל – ולהפסיד על חלק מהמוצרים או מהלקוחות. לכן צריך גם ניתוח ריווחיות.
וזה עובד בשני הכיוונים: תזרים טוב יכול להסתיר רווחיות נמוכה – עד שהצמיחה נעצרת
רק שלושתם יחד נותנים את התמונה המלאה
כל דוח עונה על שאלה אחרת. כל אחד לבד מראה רק חלק
תזרים מזומנים
יש לי כסף בבנק – ומתי הוא ייגמר?
אתה כאן
תזרים + רווח והפסד + ריווחיות = שליטה מלאה בכסף של העסק
כשהכל בנוי נכון וכל הנתונים במקום אחד, אתה מקבל שורה תחתונה מדויקת
על מה שקרה, קורה ויקרה בעסק – בכל רגע:
תזרים מזומנים, ניתוחי ריווחיות ורווח והפסד חודשי.
וזה בדיוק מה שאתה צריך
בעסק עם עונתיות, התזרים חשוב במיוחד. כתבתי על זה מדריך נפרד: איך לנהל תזרים בחודשים חלשים בעסק עונתי.
לסיכום
תזרים מזומנים הוא הלב הפיננסי של כל עסק. במיוחד של עסק בצמיחה
כשמנהלים אותו נכון, רואים את התמונה המלאה, מתכננים קדימה ונערכים לכל תרחיש. תזרים יציב לא רק נותן לך לישון טוב יותר בלילה – הוא גם מאפשר לך לפתח את העסק בביטחון, ולממש את הפוטנציאל שלו.
שאלות נפוצות
מה ההבדל בין תזרים לרווח?
רווח מראה אם העסק מרוויח. תזרים מראה מתי הכסף באמת נכנס ויוצא. עסק יכול להיות רווחי על הנייר ועדיין להיתקע בלי כסף בבנק, למשל כשלקוחות משלמים באיחור.
כמה זמן קדימה צריך לראות את התזרים?
כמה שיותר. לפחות כמה חודשים קדימה, כדי לראות בעיה לפני שהיא מגיעה, ולא כשהיא כבר בבנק.
כל כמה זמן צריך לעדכן תזרים?
באופן קבוע, בדרך כלל פעם בשבוע, ובתקופות לחוצות גם יותר. תזרים שמעדכנים רק כשנגמר הכסף לא עוזר לנהל, הוא רק מאשר את מה שכבר קרה.
אקסל מספיק, או שצריך תוכנה?
לרוב העסקים אקסל מספיק בהחלט, ויש מדריך שלב אחר שלב לבנייה שלו. מה שחשוב הוא לא הכלי, אלא שהתזרים מעודכן ושמקבלים לפיו החלטות.
אני לא מנסה לשכנע. אני מביא את האמת שלי, אחרי 21 שנה עם מאות בעלי עסקים: מי שמנהל את התזרים – ישן בשקט. מי שלא – מגלה את הבעיה כשהבנק מתקשר. אם זה מדבר אליך, בוא נבדוק יחד איפה העסק שלך עומד.
אל תיתן לתזרים לנהל אותך.
קח את השליטה – ותבנה את היציבות שמגיעה לעסק שלך
לקביעת פגישת התאמה ללא עלות