בקצרה: ניהול כספים נכון הוא התשתית שמאפשרת לעסק לגדול בלי לקרוס. בשלב מסוים, כל עסק שצומח מגיע לנקודה שבה "להסתכל על הבנק" כבר לא מספיק: הכסף מתחיל לברוח בשקט, והפתעות בתזרים הופכות לשגרה. בשיטת מאיץ הרווחים יש 3 דברים שכל בעל עסק חייב לנהל – תזרים מזומנים, רווח והפסד כלכלי וניתוח ריווחיות. ואת שלושתם צריך לנהל מבפנים – לא אצל רואה החשבון.
למה ניהול כספים נכון כל כך נחוץ?
כל עסק – לא משנה מה הוא עושה, מה המחזור שלו או כמה עובדים יש בו – הוא מערכת שמנהלת כסף. כסף נכנס, כסף יוצא. כל עוד העסק קטן, אפשר להחזיק את זה בראש. בעל העסק מכיר כל לקוח, כל ספק וכל הוצאה.
אבל ככל שהעסק גדל, יש יותר לקוחות, יותר עובדים, יותר מוצרים ויותר תנאי תשלום. הראש כבר לא מחזיק. וההחלטות – כמה לגבות, מה להוזיל, מתי לגייס, כמה למשוך הביתה – מתקבלות לפי תחושה.
אם לא מודדים – לא מנהלים.
מה קורה לעסק שגדל בלי תשתית כספים?
הוא מגיע לשלב שבו הוא נתקע. יש המון עבודה, ואין כסף. כל לקוח חדש דורש עוד מימון לפני שהוא משלם, והפער בין מתי שמשלמים לבין מתי שגובים גדל עם המחזור.
ובלי תמונה ברורה, זה יכול להגיע גם לקריסה: עסק טוב, עם לקוחות מרוצים, שנקלע למחסור במזומנים דווקא כשהוא מצליח. ראיתי את זה שוב ושוב.
וגם כשהעסק לא קורס – חוסר בתשתית מתאימה תמיד עולה כסף. מוצרים שנמכרים מתחת לעלות, לקוחות שהעסק מממן בלי לדעת, הנחות שכבר לא מוצדקות, שעות עבודה שלא נספרות, ריבית על מסגרת שהייתה אפשר להימנע ממנה. כל אחד מהם קטן. ביחד הם יכולים להיות ההבדל בין רווח להפסד.
איפה החוליה החלשה בעסק שלך?
10 שאלות, 2 דקות – ותדע מה תוקע לך את הרווח.
לבדיקה של 2 דקות
למה לא להסתמך על רואה החשבון?
קודם כל, שיהיה ברור: אתה צריך רואה חשבון טוב. אבל הוא עובד בשביל רשויות המס – בקצב שלהן ולפי הכללים שלהן. הדוח שלו מגיע חודשים אחרי שהתקופה נגמרה, והוא לא כולל חלק גדול מהכסף שיוצא מהעסק: החזרי הלוואות, השקעות, משיכות בעלים, מיסים וחובות עבר. אני קורא לזה "החתיכה החסרה".
במפעל קטן שליוויתי, לפי רואה החשבון היה רווח של 55 אלף בחודש. בפועל – גירעון של 20 אלף בכל חודש. רואה החשבון לא טעה. הדוח פשוט נבנה למטרה אחרת.
לכן את הכספים צריך לנהל מבפנים: בתוך העסק, כל חודש, עם מספרים שמראים מה היה, מה קורה ומה יהיה. רואה החשבון מדווח. בעל העסק מנהל.
מה התועלות של ניהול כספים נכון?
- שקט – לדעת מה תהיה יתרת הבנק חודשים קדימה, בלי הפתעות.
- יותר רווח מאותו עסק – כשרואים על מה מרוויחים, מתמקדים בזה ומתקנים את מה שלא.
- החלטות לפי מספרים – גיוס, תמחור, הלוואה, צמיחה.
- משכורת ברורה – לדעת כמה מותר למשוך מהעסק בלי להחליש אותו.
- שיחה אחרת עם הבנק – מגיעים עם תחזית, לא כשכבר בחריגה.
לאן ניהול כספים נכון יכול להביא את העסק?
לעסק שצומח על בסיס יציב. משרד פרסום שליוויתי ראה את הרווח הגולמי עולה מ-376 אלף ל-1,022 אלף. לקוחה שמוכרת מוצרים ראתה את הרווח השנתי עולה מ-646 אלף ל-1,217 אלף. בלי לעבוד יותר קשה – רק מלראות את המספרים ולפעול לפיהם.
וזה גם התנאי לסקיילינג: רק עסק שיודע על מה הוא מרוויח, וכמה כסף הצמיחה תדרוש, יכול לגדול בלי להיתקע.
3 הדברים שחובה לנהל
כל אחד מהם נותן תמונה חלקית. רק שלושתם יחד נותנים את התמונה המלאה:
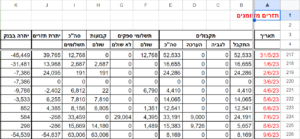
- תזרים מזומנים – כמה כסף יהיה לך בבנק, ומתי. ככה בעיית תזרים מופיעה חודשים לפני שהיא קורית.
- רווח והפסד כלכלי – כמה העסק באמת מרוויח כל חודש, כולל החתיכה החסרה שלא מופיעה בדוח של רואה החשבון.
- ניתוח ריווחיות – על אילו מוצרים, שירותים, לקוחות ועובדים אתה מרוויח, ועל מה אתה מפסיד.
תזרים מראה אם יש כסף. רווח והפסד מראה אם מרוויחים. ריווחיות מראה על מה.
איך זה קשור לשאר הכלים בשיטה?
- להפוך למנכ"ל – מנכ"ל מנהל לפי מספרים, לא לפי תחושה.
- ניהול עובדים – ריווחיות לפי עובד מראה מי מייצר הכי הרבה ערך.
- סיסטמים – גבייה, רישום שעות ובקרה הם תהליכים, ובלעדיהם אין מספרים אמינים.
- סקיילינג – צמיחה דורשת כסף, ומי שלא יודע כמה – נתקע.
לקריאה נוספת
אני לא מנסה לשכנע. אני מביא את האמת שלי. תחליט מה שתחליט – זה שלך.